Полша навлезе в август с вече видим натиск върху интеграцията на възобновяема енергия. ПСЕ беше разпоредила на фотоволтаични инсталации да намаляват производството всеки ден от 20 до 27 юли. След това, в началото на август, бяха обявени периоди на повикване на пазара на капацитет на 4 август от 17:00 до 19:00 и отново на 6 август от 17:00 до 22:00. (ПСЕ) (полския икономически източник) (полската медия)
На пръв поглед комбинацията подканя към просто обяснение: твърде много слънчева енергия в един момент, последвана от твърде малко мощност по-късно. Доказателствата сочат към по-сложна картина. редиспечинг и повикванията на пазара на капацитет реагират на различни работни условия и няма основание да се приема, че фотоволтаично производство, намалено в по-ранни периоди, непременно би предотвратило по-късно повикване на капацитет.
Заедно обаче те илюстрират по-широко предизвикателство. Електроенергийна система с нарастващ дял на променливи възобновяеми източници трябва да се справя с условия, които могат да се променят съществено от един час до друг. Понякога тя се нуждае производството да намалее или потреблението да се увеличи. В други моменти трябва да останат налични надежден капацитет и достатъчен резерв.
Соларният редиспечинг се превръща в повтарящ се оперативен въпрос
Юлската последователност беше част от по-дълъг модел. Според полския регулатор УРЕ ПСЕ е разпоредила 597.26 GWh немаркетно намаляване на фотоволтаично производство през 2024 г. От този обем 595.17 GWh са били свързани с балансиране на националната електроенергийна система и само 2.09 GWh с мрежови ограничения. Общият обем на PV намаленията е бил с 2,362% по-висок от 2023 г. ПСЕ също е разпоредила почти 125.1 GWh намаления на вятърно производство, като 118.05 GWh са свързани с балансиране, а 7.03 GWh с мрежови ограничения. (УРЕ)
Това разграничение има значение. Ограничаването на възобновяемото производство често се свързва преди всичко с преносни задръствания, но полските данни показват, че системното балансиране е било много по-големият фактор за разпоредените от ПСЕ PV намаления.
ПСЕ обяснява, че производството и потреблението на електроенергия трябва да остават непрекъснато балансирани. Когато висок потенциален възобновяем добив съвпадне със сравнително ниско търсене, системата може да се изправи пред излишък от налично производство и недостиг на доунуард гъвкавост, тоест способност да намалява изхода или по друг начин да поема излишъка. Немаркетният редиспечинг на възобновяеми източници се използва само след като други налични балансиращи мерки се окажат недостатъчни. Повтарящите се PV намаления следователно е по-добре да се разбират като проблем на гъвкавостта, а не просто като доказателство за „твърде много слънце“. (ПСЕ)
Повикванията на пазара на капацитет отразяват различна системна нужда
Пазарът на капацитет работи от другата страна на системата. Неговата цел е да гарантира, че има достатъчно надежден капацитет, когато резервните условия станат по-напрегнати.
На 4 август ПСЕ обяви период на повикване от 17:00 до 19:00. Два дни по-късно друго повикване се разшири от 17:00 до 22:00. Тези събития изискват ресурсите с капацитетни задължения да изпълнят ангажиментите си; те не са еквивалент на прекъсвания за домакинствата. (полския икономически източник) (полската медия)
Механизмът беше активиран и на 30 юни, когато ПСЕ обяви четири последователни едночасови периода на повикване от 18:00 до 22:00. ПСЕ заяви, че обхванатите от капацитетни задължения субекти трябва да предоставят договорения капацитет през тези часове. (ПСЕ)
PV редиспечинг и повикванията на капацитет следователно представляват различни работни условия, а не две половини на доказана дневна причинно-следствена последователност. Едното подчертава нуждата от управление на периоди с излишно възобновяемо производство; другото се фокусира върху надежден капацитет и резерв, когато системните условия се затягат. Общата им характеристика е гъвкавостта. Повече инсталирано производство само по себе си не гарантира, че правилният тип ресурс ще бъде наличен в правилния момент.
Оценката на гъвкавостта на Полша е част от по-широка промяна в ЕС
Това вече не е само интерпретация на няколко летни събития. На 29 юли ПСЕ публикува оценката на Полша за очакваните нужди от гъвкавост на електроенергийната система за 2030 и 2035. ПСЕ заяви, че докладът е одобрен от УРЕ и изпратен до Европейската комисия и ACЕР. (ПСЕ)
Европейският контекст прави това развитие по-значимо. ACЕР одобри обща методология на ЕС за национални оценки на нуждите от гъвкавост през юли 2025 г. Рамката изисква държавите членки да оценят колко нефосилна гъвкавост е нужна на техните системи и прави разлика между мрежова гъвкавост и по-широка системна гъвкавост. Националните резултати трябва да информират индикативни цели за ресурси като съхранение и реакция на търсенето. (ACЕР)
Докладът на Полша следователно е част от по-широка промяна в планирането на европейските електроенергийни пазари: гъвкавостта се третира като нещо, което може да бъде оценено и подкрепено чрез пазарен дизайн, а не като обща полза, която просто се появява, когато се изграждат повече възобновяеми мощности.
Гъвкавостта може да идва от няколко източника: гъвкаво производство, реакция на търсенето, трансграничен обмен, съхранение и мрежови мерки. Самата ПСЕ определя гъвкавото потребление и съхранението на енергия сред опциите за по-добро използване на периоди с излишна електроенергия, като конкретно отбелязва топлинното съхранение в този контекст. Батериите са една част от този по-широк инструментариум, а не единствен отговор на всяко ограничение. (ПСЕ)
Къде се вписват батериите и къде проектите стават по-сложни
BESS може да реагира и в двете посоки. Тя може да се зарежда, когато електроенергията е в изобилие, и да се разрежда, когато електроенергията става по-ценна за системата. Това прави енергия схифтинг интуитивен отговор на нарастващата променливост, но търговският случай надхвърля простия модел „зареждане по обяд, разреждане вечер“.
Реален проект се нуждае от подходящ достъп до мрежата, адекватна мощност и енергийна продължителност, управление на стате-оф-заряд и достъп до пазари, които възнаграждават услугите, които може да предоставя. Продължителността променя какво реалистично може да прави батерията, а ангажирането на капацитет за една услуга може да ограничи наличното за друга. По-интензивното циклиране също влияе върху деградацията и дългосрочната производителност.
Затова оптимизацията се превръща в част от историята на полския BESS пазар.
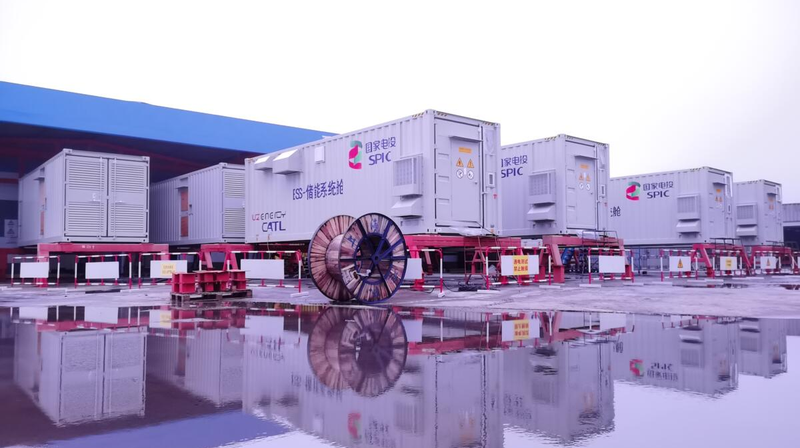
Батерийният проект на Греенволт Power 200 MW / 800 MWh Turośń Kościelna влезе в търговска експлоатация през юли 2026 г. според Ентрикс. новинарския източник за съхранение на енергия съобщи, че четиричасовият проект е свързан на 110 kV и е част от полския капацитетен портфейл на Греенволт. Ентрикс, която отговаря за оптимизацията и търговията, казва, че батерията ще се диспечира чрез мултипазарна стратегия и трябва да участва на полския пазар на капацитет от 2028 г. (Ентрикс) (новинарския източник за съхранение на енергия)
Този проект дава реален еквивалент на системната дискусия. Той показва как стойността на голяма BESS може да зависи от разпределянето на батерийната способност между няколко пазара, вместо да се разчита на една арбитражна възможност.
Ентрикс и Греенволт също са се договорили да оптимизират и търгуват по-широко полско BESS портфолио от 1.3 GW / 5.2 GWh на пазари, включително ФКР, аФРР, даи-ахеад и интрадаи традинг. Тъй като тази информация идва от компании, пряко участващи в проектите, тя трябва да се чете като търговско доказателство, а не като независима пазарна прогноза. (Ентрикс)
Следващият въпрос е дали гъвкавостта става финансиируема
Физическият случай за гъвкавост става по-ясен. Повтарящият се PV редиспечинг показва, че периоди с висока наличност на възобновяема енергия могат да създадат реален балансиращ натиск. Повикванията на пазара на капацитет подчертават различно изискване: надеждните ресурси все още имат значение, когато резервните условия се затягат. Формалната оценка на Полша за 2030–2035 г., заедно с общата рамка на ЕС, одобрена от ACЕР, показва, че това навлиза в дългосрочно системно и пазарно планиране.
За разработчици и инвеститори в съхранение по-трудният въпрос е каква част от тази системна нужда може да се превърне в предвидими проектни приходи. Капацитетни плащания, балансиращи услуги, ухолесале традинг, достъп до мрежата, продължителност на съхранение и стратегия за оптимизация могат да влияят върху икономиката на проекта. Turośń Kościelna дава ранен пример как тази стойност може да се разпредели върху повече от един пазар.
Следващото предизвикателство на Полша е по-широко от добавянето на повече възобновяеми или батерийни мегавати. Системата трябва да поема електроенергия, когато възобновяемото производство е в изобилие, да поддържа надежден капацитет, когато условията се затягат, и да създава пазарни сигнали, които възнаграждават ресурси, способни да се движат между тези нужди.
За полския пазар за съхранение ключовият сигнал за наблюдение е дали тази нарастваща нужда от гъвкавост ще се развие в приходни структури, достатъчно силни и предвидими, за да направят следващата вълна BESS проекти финансиируема.