La production solaire dans l’UE atteint de nouveaux sommets, mais son économie devient moins lisible. (Commission européenne)
Au premier trimestre 2026, le nombre agrégé d’heures à prix négatif sur les marchés day-ahead de l’UE-27 a atteint 1,223, contre 593 un an plus tôt. L’Espagne en a enregistré 347, tandis que plusieurs marchés nordiques ont connu moins de prix négatifs qu’auparavant. (pv magazine)
Le titre peut facilement se lire comme une nouvelle histoire de surproduction renouvelable. Ce n’est qu’une partie du sujet. Les prix négatifs apparaissent généralement lorsque plusieurs facteurs coïncident : forte production, faible demande, capacité limitée à déplacer l’électricité au-delà des frontières ou dans le réseau, et flexibilité insuffisante ailleurs dans le système. Le solaire est souvent impliqué parce que sa production est concentrée au milieu de la journée, mais il est rarement la seule raison pour laquelle les prix passent sous zéro.
Pour les projets solaires, le problème le plus important commence avant même que les prix ne deviennent négatifs.
Quand plus de solaire signifie une valeur de capture plus faible
Le prix de gros moyen ne reflète pas nécessairement la valeur de marché de la production d’une centrale solaire. La production solaire est concentrée pendant les heures de jour, et ce sont de plus en plus les mêmes heures où de grands volumes de production PV entrent simultanément sur le marché. À mesure que l’offre de midi augmente, le prix durant ces heures peut baisser même si la moyenne du marché reste relativement solide.
C’est ce que le prix de capture doit montrer. Le prix de capture solaire est le prix de gros pondéré par la production pendant les heures où le solaire produit. Le taux de capture compare ce chiffre au prix moyen du marché sur la même période.
L’écart devient difficile à ignorer. Des données LSEG citées par Reuters indiquaient que les prix moyens de capture solaire en Allemagne, en France, aux Pays-Bas, en Belgique, en Italie et en Espagne au premier semestre 2026 étaient environ 42% inférieurs à ceux de la même période en 2023. (Reuters)
Kpler a également signalé des taux de capture solaire exceptionnellement faibles sur plusieurs marchés européens au printemps 2026, avec de fortes différences entre pays et saisons. (Kpler)
Cela compte d’abord pour les projets merchant, directement exposés aux prix de gros. Les PPA, CfD et autres mécanismes de soutien peuvent atténuer ou remodeler cette exposition, mais ils ne font pas disparaître le signal de marché sous-jacent. Des valeurs de capture plus faibles peuvent encore influencer la manière dont les futurs contrats sont tarifés et les nouveaux projets financés.
La France montre à quelle vitesse ce signal peut passer de la tarification de marché à l’exploitation des centrales.
Fin 2025, la France continentale disposait de 30.4 GW de capacité solaire installée, après avoir ajouté 5.9 GW pendant l’année. RTE a signalé environ 1.6 TWh de modulation de production solaire en 2025, soit près de deux fois et demie le niveau enregistré en 2024. (RTE)
Pendant les périodes de prix négatifs en particulier, RTE estime qu’environ 3 TWh de production éolienne et solaire n’ont pas été produits en 2025. Environ 1.6 TWh provenaient du solaire et près de 1.3 TWh de l’éolien terrestre. RTE relie cette hausse à des prix négatifs plus fréquents, à la progression de la production solaire en France et dans les marchés voisins, et à la part croissante de capacité renouvelable capable de réduire sa production en réponse aux conditions de marché. (RTE)
La politique évolue dans le même sens. Un arrêté français daté du 20 juillet 2026 abaisse de 10 MW à 1 MW le seuil de taille des installations couvertes par ces dispositions d’arrêt. Les projets au-dessus de 5 MW, ou 5 MWp pour les installations photovoltaïques, sont concernés à partir du 1er décembre 2026. Les projets entre 1 MW et 5 MW, ou entre 1 MWp et 5 MWp pour le PV, suivent à partir du 1er mars 2027. (Légifrance)
Où les batteries s’insèrent
Dès que les centrales renouvelables sont appelées à répondre plus activement aux prix bas ou négatifs, la question se tourne naturellement vers le stockage.
Si une partie du problème tient au fait que l’électricité arrive au mauvais moment, une batterie peut en déplacer une partie.
Un projet solaire-plus-stockage peut charger lorsque les prix de midi sont faibles et décharger plus tard, plutôt que d’exporter chaque mégawattheure disponible dès qu’il est produit. L’IEA identifie le décalage énergétique comme l’un des principaux rôles que les batteries peuvent jouer dans les systèmes avec une forte part d’éolien et de solaire, en particulier lorsque la production renouvelable est élevée et la demande faible. (IEA)
La mise à jour électrique semestrielle 2026 de l’IEA souligne aussi l’élargissement des écarts de prix intrajournaliers sur plusieurs marchés européens et la valeur que ces écarts peuvent créer pour les ressources flexibles telles que les batteries et la réponse de la demande. (IEA)
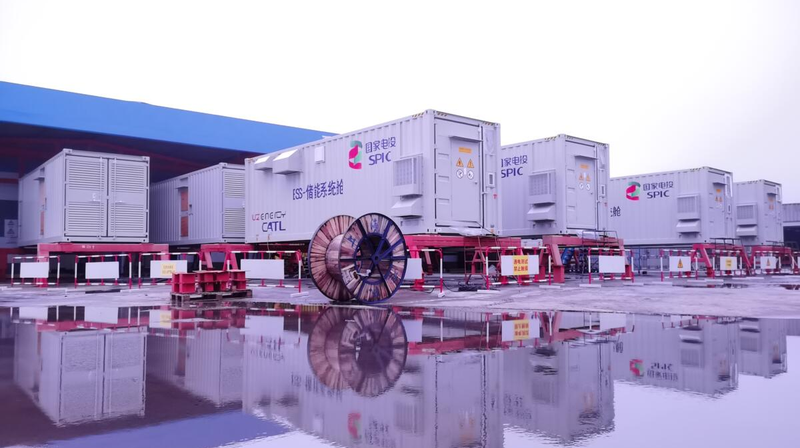
Pour une centrale solaire, cela peut améliorer le moment de la vente. L’électricité qui aurait autrement été exportée pendant une période de prix faibles peut être conservée pour plus tard. Une partie de l’énergie qui aurait pu être économiquement bridée peut plutôt être stockée. Le projet ne produit pas plus d’électricité solaire; il change le moment où une partie de cette électricité est exposée au marché.
Il existe des limites évidentes à cette logique.
Une batterie de 1 MW/2 MWh peut décharger à pleine puissance nominale pendant environ deux heures. Si l’excédent de production solaire dure cinq ou six heures, la batterie ne peut pas tout absorber. Si elle entre dans la période de prix bas déjà partiellement chargée, la marge disponible est encore plus réduite.
Le calcul commercial est aussi plus compliqué que d’acheter l’électricité au prix le plus bas et de la vendre au plus haut. Les pertes aller-retour, la dégradation, la stratégie de cyclage, les contraintes réseau et la disponibilité de la batterie réduisent la netteté apparente de cet écart. Une batterie peut également tirer des revenus des services auxiliaires ou d’autres marchés, ce qui signifie que l’utiliser pour une opportunité peut entraîner un coût d’opportunité ailleurs.
C’est pourquoi les revenus d’arbitrage modélisés doivent être traités avec prudence. Un prix de midi négatif suivi d’un prix du soir élevé peut montrer qu’un écart de valeur existe. Il ne dit pas ce que chaque projet batterie gagnera réellement.
Des prix bas à midi peuvent réduire le coût d’opportunité de la charge, tandis que des prix plus élevés plus tard dans la journée peuvent soutenir les revenus de décharge.
Le stockage n’est qu’une partie du problème de flexibilité
La même limite apparaît au niveau du système. Les batteries sont utiles lorsque le problème peut être déplacé de quelques heures, mais elles ne peuvent pas éliminer un goulet d’étranglement de transmission. La capacité du stockage à soulager une congestion dépend de son point de raccordement, du moment où il charge et décharge, et de la contrainte précise sur le réseau.
Certains problèmes de flexibilité durent aussi plus longtemps que les quelques heures pour lesquelles les batteries lithium-ion sont généralement les mieux adaptées. D’autres viennent d’une demande rigide, de contraintes de production ou de la conception du marché, plutôt que d’un simple manque de stockage de courte durée.
Le cadre de l’IEA reflète cela. Le stockage s’ajoute à la réponse de la demande, à une production plus flexible, au solaire distribué pilotable, à des signaux de prix plus forts, au renforcement des réseaux et aux interconnexions. (IEA)
La Finlande et la Suède sont intéressantes à cet égard. Les deux pays ont enregistré moins d’heures de prix négatifs en 2025, et l’IEA cite plusieurs contributeurs possibles, dont des changements dans le couplage transfrontalier des marchés, davantage de stockage et une production et une consommation plus sensibles aux prix. (IEA)
La valeur du solaire devient plus dépendante du temps
Ce qui change, c’est la façon dont la valeur solaire doit être comprise. Produire davantage d’électricité reste important, mais les mégawattheures annuels racontent moins l’histoire lorsque de grands volumes de production arrivent dans la même fenêtre étroite.
Le prix attaché à ces mégawattheures dépend de plus en plus du timing.
Le stockage par batterie donne aux projets solaires une certaine capacité à modifier ce timing, ce qui explique pourquoi sa valeur augmente lorsque les prix de midi s’affaiblissent et que les écarts intrajournaliers s’élargissent. Mais les batteries ne peuvent déplacer que l’électricité qui rentre en elles, et seulement sur l’horizon temporel pour lequel elles sont conçues.
Le marché solaire européen entre donc dans une phase où la production à bas coût ne suffit plus à décrire la valeur d’un projet. Ce qui compte de plus en plus, c’est le moment où cette production atteint le système, ce que le marché est prêt à payer pour elle, et le niveau de flexibilité disponible pour la déplacer ailleurs dans le temps.