Jarenlang draaiden discussies over energieopslag om een enkele vraag: welke batterijchemie zou uiteindelijk de overhand krijgen? In 2026 wordt die discussie minder relevant. De sector beweegt niet langer richting een dominante oplossing. In plaats daarvan splitst de markt zich op in duidelijke segmenten, elk gedreven door andere operationele eisen, inkomstenmodellen en netuitdagingen.
Lithium-ijzerfosfaatbatterijen (LFP) zijn volwassen geworden. Wereldwijde batterijpackprijzen daalden in 2025 tot ongeveer $70/kWh, terwijl grootschalige opslagprojecten voor het elektriciteitsnet in sommige competitieve markten all-in kosten van $75/kWh benaderden. Nu de kosten in een langzamer tempo blijven dalen, verschuift het gesprek van chemiekeuze naar assetprestaties. Kopers richten zich steeds meer op voorspelbaarheid van degradatie, thermisch beheer, softwarebesturing en langdurige operationele betrouwbaarheid, in plaats van op incrementele verbeteringen in celtechnologie.
Tegelijkertijd beginnen opkomende batterijtechnologieen hun eigen marktniches te vinden, in plaats van LFP rechtstreeks te willen vervangen. Natrium-ionbatterijen trekken aandacht omdat fabrikanten zoeken naar meer diversificatie van de toeleveringsketen en minder blootstelling aan schommelingen in lithiumprijzen. Commerciele producten komen al op de markt, ondersteund door grootschalige leveringsovereenkomsten en groeiende industriele investeringen. Toch draait de huidige rol van natrium-ion minder om beter presteren dan LFP en meer om het uitbreiden van de technologische opties van de sector. Voor de meeste reguliere toepassingen blijft LFP de referentie waaraan alternatieven worden gemeten.
Verschillende technologieen, verschillende problemen
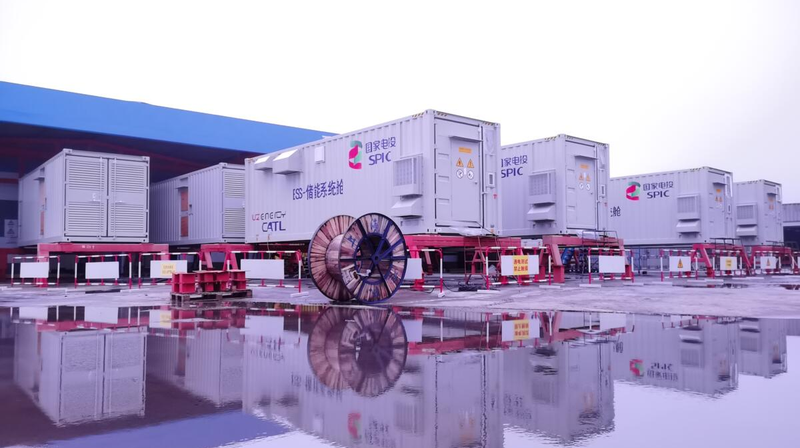
De belangrijkere verschuiving vindt plaats op toepassingsniveau. Niet alle opslagprojecten lossen nog hetzelfde probleem op. Vieruurs-batterijsystemen blijven dominant in toepassingen voor energieverschuiving en netbalancering, maar de toenemende penetratie van hernieuwbare energie zorgt voor vraag naar opslag met een veel langere duur. Weergebeurtenissen die meerdere dagen aanhouden, seizoensgebonden onbalansen in opwekking en hogere eisen aan netveerkracht stimuleren interesse in technologieen zoals flowbatterijen en ijzer-luchtsystemen. Deze technologieen concurreren niet rechtstreeks met lithium-ionbatterijen; zij pakken uitdagingen aan waarvoor lithiumsystemen nooit zijn ontworpen.
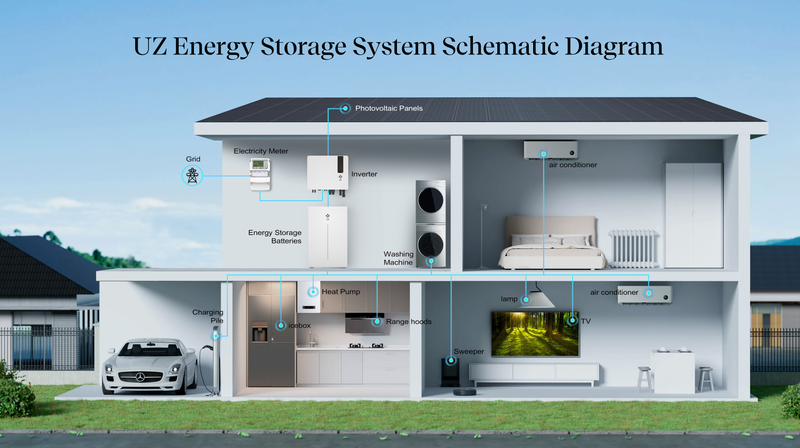
Marktsegmentatie wordt ook zichtbaar tussen verschillende categorieen eindgebruikers. Residentiele klanten geven prioriteit aan noodstroom, energieonafhankelijkheid en verlaging van de elektriciteitsrekening. Commerciele en industriele gebruikers richten zich op beheer van demand charges, peak shaving en optimalisatie van energiekosten. Ontwikkelaars van netgekoppelde projecten beoordelen opslagassets steeds vaker op hun vermogen om tegelijk deel te nemen aan meerdere inkomstenstromen, waaronder energiearbitrage, frequentieregeling, capaciteitsmarkten en ondersteunende diensten. Een batterij die goed presteert in het ene segment kan minder geschikt zijn voor een ander segment.
Waar projecten slagen of tekortschieten
Daardoor wordt software een belangrijkere onderscheidende factor dan veel kopers aanvankelijk verwachten. Batterijmanagementsystemen, energiebeheerplatforms, prognosetools en mogelijkheden voor netintegratie bepalen steeds vaker of een project zijn volledige economische waarde benut. De schaal van de uitrol maakt deze kloof moeilijker te negeren. Wereldwijde installaties voor energieopslag bereikten in 2025 ongeveer 112 GW, tegenover 76 GW in 2024, en zullen naar verwachting in 2026 richting 158 GW gaan. In volwassen markten zijn de sterkst presterende assets vaak niet de systemen met de nieuwste batterijchemie, maar de assets die intelligent kunnen reageren op veranderende marktomstandigheden.
Energieopslag gaat een fase in waarin succes minder draait om het kiezen van de zogenaamd ideale batterij en meer om het koppelen van de juiste technologie, duur en controlestrategie aan de juiste toepassing. De markt is inmiddels groot genoeg dat geen enkel antwoord bij elke use case past, en projecten die dit vroeg herkennen, presteren vaak beter.