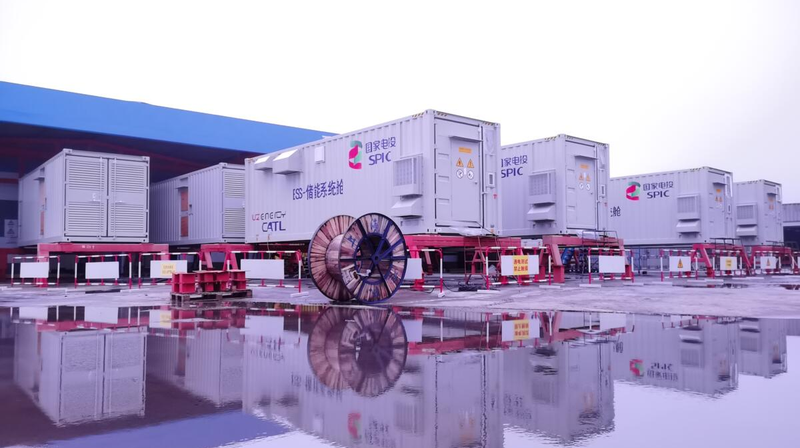
De Europese markt voor batterijopslag bereikte in 2025 een nieuwe mijlpaal, met ongeveer 36 GWh aan nieuwe capaciteit en voor het eerst meer dan 100 GWh aan cumulatieve installaties, volgens SolarPower Europe. De meest opvallende ontwikkeling was echter niet alleen de schaal van de uitrol, maar ook een verschuiving in de marktstructuur, doordat projecten op nutsschaal de grootste bijdrage leverden aan nieuwe opslaggroei in de regio. Deze verandering weerspiegelt een bredere overgang in de manier waarop batterijopslag binnen het Europese elektriciteitssysteem wordt gebruikt, en geen vertraging van de residentiële vraag.
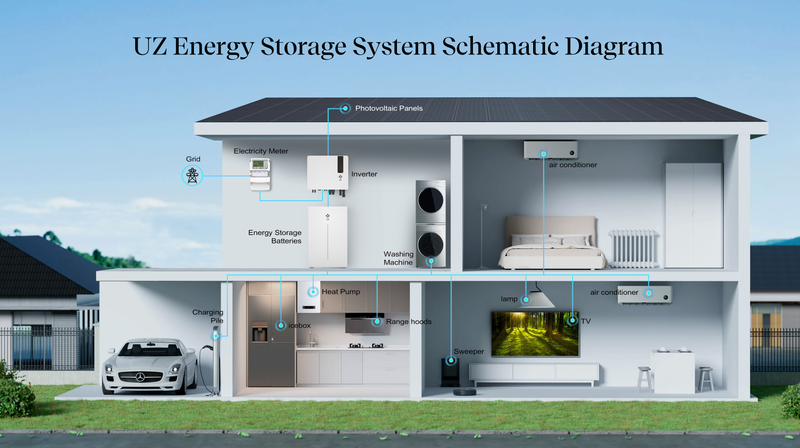
Residentiële opslag blijft groeien in volwassen zonnemarkten zoals Duitsland en Italië, waar batterijen breed worden ingezet om het eigen verbruik te verhogen en blootstelling aan retail-elektriciteitsprijzen te beperken. De relatieve bijdrage aan nieuwe capaciteit verandert echter geleidelijk, omdat systeemeisen steeds belangrijker worden bij investeringsbeslissingen.
Een marktverschuiving door systeemomstandigheden, niet door dalende vraag
De verschuiving in de Europese opslagmarkt hangt nauw samen met veranderingen in de werking van het elektriciteitssysteem bij een hoge penetratie van hernieuwbare energie. Zonne-energie is snel gegroeid in belangrijke Europese markten, terwijl netuitbreiding en systeemflexibiliteit langzamer zijn ontwikkeld. Daardoor komen perioden van overaanbod vaker voor, vooral rond het middaguur wanneer de zonneproductie het hoogst is.
In meerdere markten, waaronder Duitsland, Spanje en delen van West-Europa, dalen groothandelsprijzen voor elektriciteit tijdens deze perioden steeds vaker richting nul of tot onder nul. Tegelijk moeten netbeheerders hernieuwbare opwek afregelen wanneer transmissiebeperkingen een efficiënte herverdeling van elektriciteit tussen regio’s verhinderen. Recente marktrapporten geven aan dat Duitsland en Spanje in 2026 meerdere terawattuur aan zonneproductie hebben afgeregeld door netbeperkingen, terwijl solar capture prices verder zijn gedaald doordat extra middagproductie de waarde van elektriciteit tijdens piekproductie-uren verlaagt. Deze ontwikkelingen suggereren dat de belangrijkste beperking in het Europese energiesysteem verschuift van opwekkingscapaciteit naar systeemflexibiliteit, gedefinieerd als het vermogen om elektriciteit door de tijd heen op te nemen, te verschuiven en te leveren.
Opslag op nutsschaal als flexibiliteitsmiddel voor het hele systeem
Deze veranderende systeemomgeving verklaart waarom opslag op nutsschaal sneller groeit dan residentiële uitrol. In tegenstelling tot residentiële batterijen, die achter de meter werken en huishoudelijk verbruik optimaliseren, zijn systemen op nutsschaal rechtstreeks geïntegreerd in groothandelsmarkten voor elektriciteit en netoperaties. Hun rol gaat verder dan energiemigratie in de tijd en omvat nu diensten zoals frequentieregeling, reservecapaciteit, congestiebeheer en spanningsondersteuning.
Tegelijk is de commerciële structuur van opslag op nutsschaal geëvolueerd. Vroege projecten vertrouwden vooral op energiearbitrage, maar nieuwe ontwikkelingen steunen steeds vaker op gestapelde inkomstenmodellen die ondersteunende diensten, capaciteitsmechanismen en deelname aan de groothandelsmarkt combineren. Deze diversificatie maakt grootschalige opslag beter bestand tegen prijsvolatiliteit en vergroot de aantrekkelijkheid voor institutionele beleggers.
Ook het projectontwerp verandert mee. Zon en opslag worden steeds vaker ontwikkeld als geïntegreerde hybride systemen in plaats van als afzonderlijke assets. Deze aanpak verbetert de efficiëntie van de netaansluiting, vermindert het risico op afregeling en stelt ontwikkelaars in staat inkomsten te optimaliseren onder verschillende marktomstandigheden. In meerdere Europese markten worden colocated solar-plus-storage projecten eerder een standaard ontwikkelingsaanpak dan een niches strategie.
Deze verschuiving is ook zichtbaar in bredere sectorgesprekken. Op grote evenementen zoals Intersolar Europe zijn discussies geleidelijk verschoven van verbeteringen op celniveau en batterijspecificaties naar hybride energiecentrales, energiebeheersystemen, digitale optimalisatie en netintegratie. De focus ligt steeds meer op hoe opslag zich binnen het elektriciteitssysteem gedraagt, en minder op hoe individuele batterijen zijn ontworpen.

Residentiële opslag blijft belangrijk, maar volgt een andere logica
Residentiële opslag blijft een belangrijke rol spelen in het Europese gedistribueerde energielandschap, maar werkt onder andere drijvende krachten. Huishoudelijke systemen worden vooral bepaald door optimalisatie van eigen verbruik, adoptie van zonnepanelen op daken en retail-elektriciteitsprijzen, en minder door groothandelsmarktstructuren of netbeperkingen.
Naarmate residentiële markten in landen zoals Duitsland en Italië volwassener worden, worden groeipatronen stabieler dan tijdens de snelle uitbreiding rond de energieprijspieken van 2022 en 2023. Dit wijst niet op zwakkere vraag, maar op een overgang van vroege adoptie naar een rijpere uitrolfase.
Het belangrijkste onderscheid is dat residentiële opslag en opslag op nutsschaal reageren op verschillende lagen van het energiesysteem. Residentiële systemen optimaliseren energiegebruik op consumentenniveau, terwijl systemen op nutsschaal reageren op systeembrede balanceringsbehoeften. Naarmate de penetratie van hernieuwbare energie toeneemt, groeien flexibiliteitsbehoeften op systeemniveau sneller dan optimalisatiebehoeften op huishoudniveau.
Europa gaat een flexibiliteitsgedreven fase van de energietransitie in
De divergentie tussen residentiële opslag en opslag op nutsschaal weerspiegelt een bredere verschuiving in de Europese energietransitie. Elk extra gigawatt aan zonne- en windcapaciteit vergroot het belang van flexibiliteit binnen het elektriciteitssysteem. In markten met een hoge penetratie van hernieuwbare energie wordt het vermogen om elektriciteit door de tijd heen te verschuiven waardevoller dan alleen het vergroten van de totale opwekkingscapaciteit.
In sommige gevallen begint batterijopslag al traditionele piekcentrales aan te vullen of gedeeltelijk te vervangen door sneller en nauwkeuriger balanceringsdiensten te leveren. Dit weerspiegelt een bredere structurele ontwikkeling in de werking van elektriciteitssystemen met hoge aandelen variabele hernieuwbare opwek.
Europa heeft al laten zien dat het hernieuwbare opwek snel kan opschalen. De volgende fase van de transitie hangt af van hoe effectief die opwek in het elektriciteitssysteem kan worden geïntegreerd en gebalanceerd. De groeiende dominantie van opslag op nutsschaal weerspiegelt deze verschuiving. Het is geen vervanging van residentiële opslag, maar een teken dat flexibiliteit de belangrijkste beperking is geworden die investeringen, systeemontwerp en marktstructuur in de Europese elektriciteitssector vormgeeft.