Het Poolse elektriciteitssysteem gaf in augustus twee schijnbaar tegenstrijdige signalen. Op 4 augustus verklaarde transmissienetbeheerder Polskie Sieci Elektroenergetyczne (PSE) systeemstressgebeurtenissen op de capaciteitsmarkt van 17:00 tot 19:00, waarmee verplichtingen voor gecontracteerde capaciteitsaanbieders werden geactiveerd. Twee dagen later liep een nieuwe reeks stressperioden van 17:00 tot 22:00. Later diezelfde maand deed PSE echter iets heel anders: op 20, 22 en 23 augustus droeg het zowel fotovoltaïsche als windinstallaties op om de productie te verminderen via non-market redispatch. PSE-nieuws over de capaciteitsmarkt
Er is geen tegenstelling zodra het systeem uur voor uur wordt bekeken in plaats van via jaarlijkse opwekkingstotalen. Hernieuwbare producenten kunnen onder bepaalde omstandigheden meer elektriciteit produceren dan het net kan opnemen, terwijl betrouwbare capaciteit onder andere omstandigheden schaars kan worden. Wat de Poolse gebeurtenissen in augustus blootleggen, is een groeiende scheiding tussen de hoeveelheid elektriciteit die wordt geproduceerd en de waarde die die elektriciteit aan het elektriciteitssysteem levert.
Een extra megawattuur is niet op elk uur of elke locatie even nuttig. Naarmate Polen meer variabele hernieuwbare opwek toevoegt, is de vraag steeds minder alleen hoeveel elektriciteit kan worden gegenereerd, maar of die elektriciteit kan worden opgenomen, verplaatst, opgeslagen of geleverd wanneer en waar het systeem haar nodig heeft.
Een zonnige middag kan nog steeds een krappe avond worden
4 augustus biedt een ongewoon duidelijk voorbeeld.
De analyse van Modo Energy laat zien dat Poolse zonneproductie ongeveer 12.8 GW rond de middagbereikte, waardoor de netto belasting daalde tot ongeveer 6.8 GW. Tegen 20:00 was de netto belasting weer gestegen tot circa 12.2 GW toen de zonneproductie afnam. De avond viel ook samen met windproductie van slechts ongeveer 949 MW, terwijl ongeveer 4.9 GW aan kolen- en bruinkoolcapaciteit niet beschikbaar was door gepland zomeronderhoud. Hoge riviertemperaturen beperkten bovendien een deel van de thermische productie door koelwaterlimieten. Modo Energy-analyse van de gebeurtenis op 4 augustus
Zonne-energie veroorzaakte de stressgebeurtenis niet. Meerdere factoren kwamen samen: thermisch onderhoud, hittegerelateerde beperkingen, zwakke wind en de normale daling van zonne-output richting de avond. De betekenis van die dag ligt vooral in hoe snel de resourcemix veranderde.
Rond de middag was zonne-energie al groot genoeg om de residuele vraag van Polen te hervormen. Een paar uur later hing betrouwbaarheid af van de beschikbaarheid van een heel andere combinatie van thermische productie, wind, importen, vraagrespons en andere flexibele bronnen.
Dat onderscheid verdwijnt makkelijk in jaarlijkse statistieken. Een land kan aanzienlijke hernieuwbare TWh toevoegen en toch tijdens afzonderlijke uren krappe omstandigheden ervaren. Evenzo levert 1 GW hernieuwbaar nominaal vermogen niet automatisch 1 GW betrouwbare capaciteit om 19:00.
Tijdens de gebeurtenis van 4 augustus had Polen ook nog geen batterijvloot die groot genoeg was om een materiële rol te spelen in die avondtransitie. Modo schat dat batterijen tijdens de opgeroepen uren minder dan 0.2% van de Poolse vraagleverden. Het Poolse systeem vertoonde al de kenmerken van een dagmarkt met veel zonne-energie voordat utility-scale batterijen belangrijk genoeg waren geworden om de avondoperatie te hervormen.
Redispatch toont de andere kant van de markt
Later in augustus droeg PSE PV- en windinstallaties op om de output op 20, 22 en 23 augustus te verlagen. De gegevens van de operator tonen ook herhaalde redispatch van hernieuwbare energie eerder in de maand, waaronder PV op 11-16 augustus en wind op 11, 15 en 16 augustus. PSE-redispatchmelding
Het zou onjuist zijn om elke gebeurtenis simpelweg te interpreteren als Polen dat „te veel zonne-energie” heeft. Non-market redispatch kan voortkomen uit balanceringsvereisten, netwerkbeperkingen en bredere voorwaarden voor systeemveiligheid. De compensatiemeldingen van PSE stellen vast dat hernieuwbare productie werd verminderd; ze stellen niet vast dat achter elke instructie dezelfde oorzaak zat.
Wat ze wel laten zien, is dat Polen deze zomer herhaaldelijk perioden kende waarin beschikbare hernieuwbare productie niet volledig zonder ingrijpen kon worden opgenomen.
Dat is belangrijk omdat hernieuwbare groei niet langer alleen via geïnstalleerde GW of jaarlijkse TWh kan worden beoordeeld. Een extra hernieuwbare MWh kan over het jaar nog steeds brandstofgebruik en emissies verlagen, maar de onmiddellijke systeemwaarde hangt steeds meer af van wanneer en waar zij verschijnt en of het netwerk en het bredere elektriciteitssysteem haar kunnen opnemen.
De redispatchgebeurtenissen moeten daarom niet mechanisch worden verbonden met de capaciteitsoproepen in augustus. Ze vonden plaats op verschillende data en onder verschillende systeemomstandigheden. Er is geen bewijs dat de tijdens het ene event afgeregelde elektriciteit eenvoudig had kunnen worden opgeslagen en tijdens een ander had kunnen worden geleverd.
De nuttige verbinding is breder: energievolume en systeemwaarde raken gescheiden over tijd, locatie en stuurbaarheid.
Redispatch laat de kosten zien van productie die niet volledig kan worden opgenomen wanneer en waar zij verschijnt. Een stressgebeurtenis op de capaciteitsmarkt toont de waarde van betrouwbare MW die beschikbaar zijn tijdens specifieke uren. Polen schakelt niet simpelweg tussen „te veel elektriciteit” en „te weinig elektriciteit”. Hetzelfde elektriciteitssysteem kan elektriciteit heel verschillend waarderen naarmate omstandigheden veranderen.
Batterijen komen eraan terwijl die kloof zichtbaarder wordt
Dit wordt meer dan een verhaal over systeemoperatie, omdat Polen tegelijk op weg is naar een veel grotere batterijvloot.
In december 2025 keurde het Nationaal Fonds voor Milieubescherming en Waterbeheer steun goed voor 174 opslagprojecten binnen twee programma’s. Daarvan vertegenwoordigen 172 projecten die via het Moderniseringsfonds worden ondersteund ongeveer 3.9 GW / 14.5 GWh aan geplande opslagcapaciteit die eind 2028 voltooid moet zijn. Afzonderlijke steun dekt de grote projecten Żarnowiec en Ełk, die samen 425 MW / 2,032 MWhvertegenwoordigen. Pools ministerie van Klimaat en Milieu · NFOŚiGW-opslagprogramma
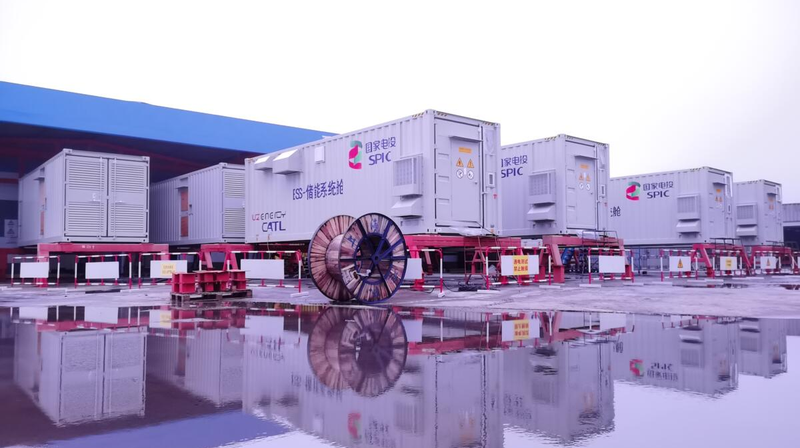
Een deel van die capaciteit is al verder gekomen dan aankondigingen. PGE begon in 2025 met de bouw van zijn Żarnowiec BESS. Het project is ontworpen voor ongeveer 262 MW / 981 MWh, met commerciële operatie gepland voor het tweede kwartaal van 2027. PGE-informatie over het Żarnowiec-project
In april 2026 begonnen belangrijke DC-Link-units al op de bouwplaats aan te komen voor installatie, een zichtbaar teken dat het project de fysieke leveringsfase had bereikt. Projectupdate van LG Energy Solution
De timing is belangrijk. Grote batterijen beginnen van veilingresultaten, aansluitwachtrijen en beleidsprogramma’s naar fysieke uitrol te bewegen precies wanneer de operationele waarde van flexibiliteit zichtbaarder wordt.
Maar hun rol kan niet worden teruggebracht tot laden op overtollige zonne-energie en ontladen na zonsondergang.
Een batterij kan een specifieke redispatchvoorwaarde alleen verlichten als zij is aangesloten waar haar laden nuttig is, voldoende laadruimte heeft en niet wordt beperkt door dezelfde netbeperking. Betrouwbare avondcapaciteit leveren stelt weer andere eisen: voldoende duur, voldoende state of charge, marktkwalificatie en een operationele strategie die energie bewaart wanneer die nodig is.
De belangrijkere vraag voor Polen is daarom niet simpelweg hoeveel batterijcapaciteit er gebouwd zal worden. Het is waarvoor die batterijen betaald zullen worden.
De Poolse BESS-case wordt een multi-marketcase
De capaciteitsmarkt is een belangrijk onderdeel geweest van de Poolse BESS-investeringscase omdat hij een route biedt naar gecontracteerde beschikbaarheidsinkomsten. De inkomstenbijdrage van dat mechanisme is echter aanzienlijk verzwakt.
Modo Energy berekent dat de BESS de-rating factor die in de Poolse capaciteitsmarkt wordt gebruikt, is gedaald van 95% naar 13.4% over drie jaar. Bij een factor van 13.4% krijgt een batterij van 100 MW slechts capaciteitsmarktkrediet voor 13.4 MW. Modo schat dat effectieve capaciteitsbetalingen daardoor met ongeveer 85%zijn gedaald. Toch haalde volgens zijn analyse ongeveer 5.1 GW aan fysieke BESS-capaciteit de veiling van december 2025. Modo Energy-analyse van de Poolse BESS-capaciteitsmarkt
Dat maakt de capaciteitsmarkt niet onbelangrijk. Het betekent wel dat capaciteitsinkomsten alleen de schaal van de Poolse BESS-pijplijn niet langer kunnen verklaren.
Balanceringsdiensten en groothandelsoptimalisatie worden een groter deel van het beeld.
Modo’s geannualiseerde benchmark van juli 2026 voor een gemodelleerde, onbeperkte Poolse vieruursbatterij was PLN 1.67 million/MW-year. In de simulatie was aFRR-capaciteit goed voor 67% van de revenue stack, day-aheadhandel voor 24% en FCR voor 8%. Modo Energy-benchmark voor Poolse BESS in juli 2026
Die cijfers zijn geen gerapporteerde inkomsten van een operationele Poolse batterij. Polen publiceert geen asset-level utility-scale BESS-inkomstendata, dus Modo modelleert een representatieve asset tegenover werkelijke marktprijzen. De benchmark is nuttig om de marktstructuur te begrijpen, niet om de inkomsten van een individueel project te voorspellen.
Wat hij wel illustreert, is dat de opkomende Poolse opslagmarkt niet kan worden begrepen als een eenvoudige arbitragemogelijkheid van middag naar avond. Capaciteit, balancering en groothandelsmarkten maken allemaal deel uit van de revenue stack.
Naarmate meer batterijen aansluiten, zullen die kansen opnieuw veranderen. Concurrentie kan inkomsten uit ancillary services drukken, waardoor duur, groothandelsoptimalisatie, netlocatie en dispatchstrategie steeds belangrijker worden. De batterijen die Polen binnenkomen, zullen niet alleen deelnemen aan de markt die vandaag bestaat; bij voldoende schaal zullen ze die markt helpen veranderen.
De volgende fase draait om bruikbaar vermogen
De Poolse gebeurtenissen in augustus zijn geen bewijs dat het land op het ene moment simpelweg te veel elektriciteit heeft en op het andere te weinig.
Ze tonen iets belangrijkers.
Zonne-energie is al groot genoeg om de residuele vraag overdag te hervormen. Hernieuwbare productie heeft onder bepaalde systeemomstandigheden herhaaldelijk redispatch vereist. Toch kan betrouwbare capaciteit slechts uren later waardevol worden wanneer de opwekkingsmix verandert en andere bronnen niet beschikbaar zijn. Tegelijkertijd begint de Poolse utility-scale batterijvloot pas aan fysieke uitrol.
De volgende fase van de transitie gaat daarom niet simpelweg over het toevoegen van meer hernieuwbare MWh. Het gaat om het omzetten van steeds variabelere elektriciteitsproductie in bruikbare systeemwaarde op de uren en locaties waar die waarde nodig is.
Batterijopslag zal één onderdeel van die transitie zijn, naast sterkere netten, interconnectie, vraagzijdeflexibiliteit en andere dispatchable bronnen. Haar rol is ingewikkelder dan het opslaan van overtollige hernieuwbare elektriciteit en mogelijk veel waardevoller.
De recente Poolse redispatchmeldingen en capaciteitsmarktoproepen bewijzen niet dat batterijen het probleem oplossen. Ze laten zien waarom de markt voorbij elektriciteitsvolume alleen beweegt: naarmate de penetratie van hernieuwbare energie stijgt, hangt waarde steeds meer af van wanneer, waar en hoe betrouwbaar vermogen kan worden geleverd.