Польща може обмежувати відновлювану генерацію в одні години й залучати резервну потужність в інші без суперечності. Перша дія керує місцевими або системними умовами в конкретний час; друга захищає достатність ресурсів, коли запас доступного постачання скорочується.
 У серпні польська енергосистема подала два на перший погляд суперечливі сигнали. 4 серпня оператор системи передавання Polskie Sieci Elektroenergetyczne (PSE) оголосив стресові події на ринку потужності з 17:00 до 19:00, активувавши зобов’язання законтрактованих постачальників потужності. Через два дні нові стресові періоди тривали з 17:00 до 22:00. Проте пізніше того самого місяця PSE робив протилежне на вигляд: 20, 22 і 23 серпня він наказав сонячним і вітровим установкам зменшити виробіток через позаринкову передиспетчеризацію. Повідомлення PSE про ринок потужності
Суперечності немає, якщо дивитися на систему погодинно, а не через річний обсяг генерації. За одних умов відновлювані джерела можуть виробляти більше, ніж мережа здатна прийняти, а за інших — бракуватиме надійної доступної потужності. Серпневі події в Польщі показують дедалі більшу різницю між кількістю виробленої електроенергії та її цінністю для енергосистеми.
Додаткова мегават-година не однаково корисна в кожну годину й у кожному місці. Із нарощуванням мінливої відновлюваної генерації Польща дедалі частіше має питати не лише, скільки електроенергії можна виробити, а й чи можна її прийняти, передати, накопичити або подати тоді й там, де вона потрібна.
Сонячний день усе одно може завершитися напруженим вечором
4 серпня надає особливо чіткий приклад.
За аналізом Modo Energy, опівдні сонячна генерація Польщі сягнула близько 12,8 ГВт, знизивши чисте навантаження приблизно до 6,8 ГВт. До 20:00 воно повернулося до близько 12,2 ГВт зі спадом сонячного виробітку. Увечері вітрова генерація становила лише приблизно 949 МВт, а близько 4,9 ГВт вугільних і буровугільних потужностей були недоступні через планове літнє обслуговування. Висока температура річкової води додатково обмежила роботу частини теплових станцій через умови охолодження. Аналіз події 4 серпня від Modo Energy
Сонячна генерація не спричинила стресову подію. Збіглися кілька чинників: обслуговування теплових станцій, обмеження через спеку, слабкий вітер і звичайне зниження сонячного виробітку надвечір. Важливо те, як швидко змінився склад доступних ресурсів.
Опівдні сонячної генерації вже вистачало, щоб суттєво змінити залишковий попит Польщі. Через кілька годин надійність залежала від зовсім іншого поєднання доступних теплових станцій, вітру, імпорту, керування попитом та інших гнучких ресурсів.
Цю різницю легко втратити в річній статистиці. Країна може додати багато ТВт·год відновлюваної генерації й водночас мати напружені окремі години. Так само 1 ГВт установленої відновлюваної потужності не гарантує 1 ГВт надійної потужності о 19:00.
Під час події 4 серпня Польща ще не мала достатнього парку акумуляторів, щоб суттєво вплинути на вечірній перехід. За оцінкою Modo, в години виклику вони покрили менш ніж 0,2% польського попиту. Енергосистема вже набувала рис ринку з високою денною сонячною генерацією, перш ніж великі накопичувачі стали достатньо поширеними, щоб змінювати вечірню роботу.
Передиспетчеризація показує інший бік ринку
Пізніше в серпні PSE наказав сонячним і вітровим установкам знизити виробіток 20, 22 і 23 серпня. Записи оператора також показують неодноразову передиспетчеризацію раніше того місяця: сонячної генерації 11–16 серпня та вітрової 11, 15 і 16 серпня. Повідомлення PSE про передиспетчеризацію
Було б неточно пояснювати кожну подію просто тим, що в Польщі «забагато сонця». Позаринкова передиспетчеризація може бути наслідком потреб балансування, мережевих обмежень і ширших умов безпеки системи. Повідомлення PSE про компенсації підтверджують зниження відновлюваної генерації, але не доводять однакової причини кожної команди.
Вони показують інше: цього літа в Польщі неодноразово виникали умови, за яких доступну відновлювану генерацію не можна було повністю прийняти без втручання.
Це важливо, бо зростання відновлюваної енергетики вже не можна оцінювати лише встановленими ГВт чи річними ТВт·год. Додаткова мегават-година за рік усе ще може зменшувати споживання палива й викиди, але її безпосередня системна цінність дедалі більше залежить від часу та місця появи й здатності мережі її прийняти.
Тому не слід механічно пов’язувати ці події передиспетчеризації із серпневими викликами потужності. Вони відбулися в різні дні й за різних системних умов. Немає доказів, що електроенергію, обмежену під час однієї події, можна було просто накопичити й віддати під час іншої.
Корисний зв’язок ширший: обсяг енергії та її системна цінність розходяться за часом, місцем і керованістю.
Передиспетчеризація показує ціну генерації, яку не можна повністю прийняти в момент і місці її появи. Стресова подія на ринку потужності показує цінність надійних мегаватів у певні години. Польща не просто перемикається між «забагато» і «замало» електроенергії. Та сама енергосистема оцінює її по-різному зі зміною умов.
Акумулятори з’являються саме тоді, коли ця різниця стає помітнішою
Це вже не лише питання роботи системи: Польща водночас рухається до значно більшого парку акумуляторів.
У грудні 2025 року Національний фонд охорони довкілля та управління водними ресурсами затвердив підтримку 174 проєктів накопичення за двома програмами. Із них 172 проєкти за підтримки Фонду модернізації становлять приблизно 3,9 ГВт / 14,5 ГВт·год запланованої потужності та мають бути завершені до кінця 2028 року. Окрема підтримка охоплює великі проєкти Жарновець і Елк загальною потужністю 425 МВт / 2 032 МВт·год. Міністерство клімату та довкілля Польщі · Програма накопичення NFOŚiGW
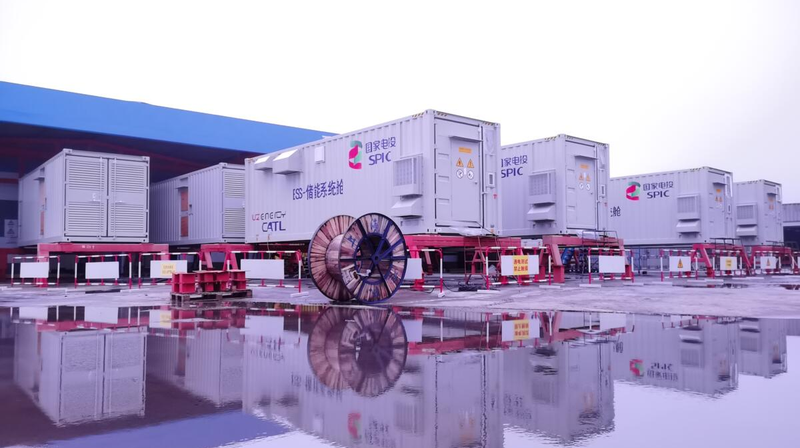
Частина цих потужностей уже перейшла від оголошень до реалізації. PGE почала будівництво BESS у Жарновці у 2025 році. Проєкт розрахований приблизно на 262 МВт / 981 МВт·год, а комерційну експлуатацію заплановано на другий квартал 2027 року. Інформація PGE про проєкт у Жарновці
До квітня 2026 року ключові блоки DC-Link уже почали надходити на будівельний майданчик для монтажу — видима ознака того, що проєкт перейшов до фізичного виконання. Оновлення LG Energy Solution щодо проєкту
Час має значення. Великі акумулятори переходять від результатів аукціонів, черг на підключення й програм підтримки до фактичного будівництва саме тоді, коли цінність гнучкості стає помітнішою.
Проте їхню роль не можна звести до заряджання від надлишкового сонця й розряджання після заходу сонця.
Акумулятор може зменшити конкретну потребу в передиспетчеризації лише за умови, що він підключений у корисному для заряджання місці, має достатньо вільної ємності й не обмежений тим самим мережевим вузьким місцем. Надійна вечірня потужність потребує іншого набору умов: належної тривалості, достатнього рівня заряду, допуску до ринку й стратегії, яка зберігає енергію на потрібний час.
Тому головне запитання для Польщі — не просто скільки акумуляторів буде побудовано, а за які саме послуги їм платитимуть.
Економіка польських BESS дедалі більше спирається на кілька ринків
Ринок потужності був важливою частиною інвестиційного обґрунтування польських BESS, бо відкривав шлях до доходу за законтрактовану доступність. Але внесок цього механізму в доходи суттєво зменшився.
За розрахунками Modo Energy, понижувальний коефіцієнт BESS на польському ринку потужності за три роки впав із 95% до 13,4%. За коефіцієнта 13,4% акумулятор на 100 МВт отримує залік лише 13,4 МВт. Modo оцінює, що ефективні платежі за потужність через це знизилися приблизно на 85%. Водночас, за її аналізом, на аукціоні грудня 2025 року пройшли приблизно 5,1 ГВт фізичної потужності BESS. Аналіз Modo Energy щодо польського ринку потужності для BESS
Це не робить ринок потужності неважливим. Але дохід від нього вже не пояснює весь масштаб польських планів щодо BESS.
Балансувальні послуги й оптимізація на гуртовому ринку набувають більшої ваги.
Річний еквівалент еталонного показника Modo за липень 2026 року для змодельованого чотиригодинного польського акумулятора без обмежень становив 1,67 млн злотих/МВт-рік. У моделі потужність aFRR забезпечувала 67% структури доходів, торгівля на ринку на добу наперед — 24%, а FCR — 8%. Еталон Modo Energy для польських BESS за липень 2026 року
Це не звітний дохід діючого польського акумулятора. Польща не публікує даних про доходи мережевих BESS на рівні окремих активів, тому Modo моделює репрезентативний об’єкт за фактичними ринковими цінами. Еталон корисний для розуміння структури ринку, а не для прогнозу доходів конкретного проєкту.
Він показує, що новий ринок накопичення Польщі не можна описати лише арбітражем між денним і вечірнім часом. До структури доходів входять ринок потужності, балансування та гуртовий ринок.
Із підключенням нових акумуляторів ці можливості знову зміняться. Конкуренція може зменшити доходи від допоміжних послуг, підвищивши значення тривалості, оптимізації гуртових продажів, розташування в мережі та стратегії диспетчеризації. Акумулятори, що з’являються в Польщі, не просто братимуть участь у нинішньому ринку: за достатнього масштабу вони змінять його.
Наступний етап — придатна для використання потужність
Серпневі події не доводять, що в Польщі просто забагато електроенергії в один момент і замало в інший.
Вони показують важливішу зміну.
Сонячна генерація вже достатньо велика, щоб змінювати денний залишковий попит. За певних системних умов відновлювані джерела неодноразово потребували передиспетчеризації. Проте лише через кілька годин надійна потужність знову ставала цінною, коли змінювався склад генерації та інші ресурси були недоступні. Тим часом парк мережевих акумуляторів Польщі лише починає переходити до фізичного розгортання.
Отже, наступний етап переходу — не просто додати більше мегават-годин відновлюваної енергії. Потрібно перетворювати дедалі мінливіший виробіток на корисну системну цінність у години й місцях, де вона потрібна.
Накопичення стане частиною цього переходу поряд із сильнішими мережами, міжсистемними з’єднаннями, гнучкістю попиту та іншими керованими ресурсами. Його роль складніша за зберігання надлишку відновлюваної енергії — і потенційно набагато цінніша.
Останні повідомлення про передиспетчеризацію та виклики ринку потужності не доводять, що акумулятори розв’язують усю проблему. Вони пояснюють, чому ринок виходить за межі самого обсягу електроенергії: із зростанням частки відновлюваної генерації цінність дедалі більше залежить від часу, місця та надійності віддачі потужності.